Domain neuer-lebensstil.de kaufen?
Wir ziehen mit dem Projekt
neuer-lebensstil.de um.
Sind Sie am Kauf der Domain
neuer-lebensstil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuer-lebensstil.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
GPS-Uhr Smartwatch Multisportuhr Sport und Gesundheit - Amazfit Balance 2Diese Smartwatch liefert mit Spitzentechnologien Informationen zu Fitness und Gesundheit. Datenmessung::Die BioTracker™-Technologie ermöglicht eine präzise Echtzeitüberwachung.|Autonomie::21 Tage Akkulaufzeit bei typischer Nutzung|Coaching::Kostenlose, adaptive Zepp Coach-Trainingsprogramme|Bildqualität::AMOLED-Display und Saphirglas|Vernetzbarkeit::Smart Notifications, Zepp Pay, Tracking und Sicherheit|Präzision::Biotracker-Technologie: Schlaf, Nickerchen, Stress und Aktivität269,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Hanf Gesundheit Weibliche BalanceDas Paket Weibliche Balance verbindet die Unterstützung des Wohlbefindens mit einem angenehmen täglichen Pflegeritual. Es kombiniert CBD Tropfen, Ashwagandha, die Kräuter-Hanfmischung „Weibliches Geheimnis“ und feuchtigkeitsspendenden Lippenbalsam. Für Frauen, die anspruchsvolle Tage gelassener begleiten und sich im Alltag bewusst Zeit für sich nehmen möchten. Das Paket enthält: CBD Öl 10 %, 10 ml – eine beliebte Konzentration für die tägliche Routine Ashwagandha, 60 Kapseln – ein beliebter Adaptogen für psychisches Wohlbefinden und Stressresistenz Hanftee Weibliches Geheimnis, 50 g – eine milde Kräutermischung speziell für Frauen Hanf Lippenbalsam, 4,8 ml – Feuchtigkeit und Schutz für die Lippen Anwendung CBD Tropfen unter die Zunge geben, idealerweise zweimal täglich je 2–3 Tropfen. Ashwagandha regelmäßig mit 1 Kapsel täglich einnehmen. Für das Teeritual 1–2 Teelöffel der Mischung mit 200 ml kochendem Wasser übergießen und 5 Minuten ziehen lassen. Den Balsam nach Bedarf auf die Lippen auftragen. Beachten Sie die Anwendungshinweise auf den jeweiligen Verpackungen. Nahrungsergänzung und Naturkosmetik aus tschechischer Herstellung.73,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
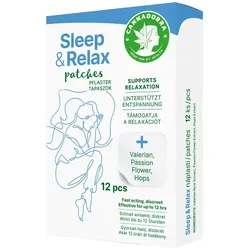
Hanf Gesundheit Schlaf und Entspannung – Pflaster, 12 Stk.Schlaf-Pflaster wurden zur Unterstützung der Entspannung, Beruhigung des Organismus und eines angenehmen Einschlafens entwickelt. Dank der Kombination aus Pflanzenextrakten und CBD helfen sie, ein Gefühl der Ruhe zu fördern und eine erholsame Nachtruhe zu unterstützen. Die schrittweise Freisetzung der aktiven Inhaltsstoffe sorgt für einen langanhaltenden Effekt von bis zu 12 Stunden, der Sie durch den Abend und die Nacht begleitet. 3 Gründe, warum Sie sie ausprobieren sollten Unterstützung von Entspannung und ruhigem Einschlafen Beruhigung des Geistes nach einem anspruchsvollen Tag Diskrete und komfortable Anwendung Was enthalten sie? Baldrian (Valerian - Eine traditionelle Pflanze, die für ihre beruhigenden Eigenschaften bekannt ist. Sie hilft, Entspannung zu fördern, Anspannung zu lösen und das Einschlafen zu erleichtern, und trägt zu einer besseren Schlafqualität sowie zum allgemeinen psychischen Wohlbefinden bei.) Passionsblume (Passiflora - Eine sanfte Pflanze mit beruhigenden Eigenschaften, die bei Stress, Nervosität und Anspannung helfen kann. Sie unterstützt Entspannung und trägt zu einem ruhigen Einschlafen sowie zu einer besseren Schlafqualität bei.) Hopfen (Humulus lupulus - Eine traditionelle Pflanze, die für ihre beruhigenden Eigenschaften bekannt ist. Sie hilft bei Unruhe, Anspannung und Schlafproblemen, unterstützt Entspannung und trägt zum allgemeinen psychischen Wohlbefinden bei.) CBD Einfache Anwendung Tragen Sie 1 Pflaster auf glatte Haut auf. Das Pflaster kann nach 12–24 Stunden gewechselt werden. Eventuelle Klebereste können mit Seife unter lauwarmem Wasser abgewaschen werden. Nicht auf beschädigter Haut anwenden. Wenn Sie empfindliche Haut haben, vorsichtig anwenden. Konsultieren Sie einen Arzt, wenn Sie andere Medikamente einnehmen. Nicht für Schwangere und Stillende geeignet. Nur für Erwachsene. Lagerung Das Produkt muss an einem trockenen und dunklen Ort gelagert werden. Es ist drei Jahre stabil, nach dem Öffnen innerhalb von 12 Monaten verbrauchen.12,30 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
GPS-Uhr Smartwatch Multisportuhr Sport und Gesundheit - Amazfit Balance 2Diese Smartwatch liefert mit Spitzentechnologien Informationen zu Fitness und Gesundheit. Datenmessung::Die BioTracker™-Technologie ermöglicht eine präzise Echtzeitüberwachung.|Autonomie::21 Tage Akkulaufzeit bei typischer Nutzung|Coaching::Kostenlose, adaptive Zepp Coach-Trainingsprogramme|Bildqualität::AMOLED-Display und Saphirglas|Vernetzbarkeit::Smart Notifications, Zepp Pay, Tracking und Sicherheit|Präzision::Biotracker-Technologie: Schlaf, Nickerchen, Stress und Aktivität269,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.